
La industria de gas y petróleo convencional del norte argentino atraviesa una caída sostenida de producción y empleo, mientras se reabre la discusión sobre beneficios fiscales, reglas laborales y nuevos proyectos para las cuencas maduras. En Salta, el foco está puesto en el complejo de Campo Durán y en los cambios en retenciones al crudo, que podrían redefinir inversiones hasta 2026, al tiempo que gana espacio el debate sobre el potencial del shale en la cuenca Los Monos y su comparación con Vaca Muerta.
Gas y petroleo en declive: la situación de las cuencas maduras del norte
La discusión sobre el porvenir inmediato del sector hidrocarburífero en el norte argentino gira hoy, principalmente, alrededor de las cuencas maduras de gas y petróleo y de los cambios impositivos y laborales que se evalúan para los próximos años. El tratamiento que reciban esas áreas en declinación será clave para definir si se sostienen o no la producción y los puestos de trabajo asociados.
En los últimos diez años, los números muestran con claridad la magnitud de la caída en la extracción convencional. Entre 2012 y 2022, la producción se achicó un 51,5% en la cuenca Austral, un 40,1% en la cuyana, un 22,4% en Golfo San Jorge y un 50,6% en la cuenca del Noroeste, que incluye a Salta. La única que logró crecer fue la Neuquina, impulsada por el desarrollo masivo de los recursos no convencionales de Vaca Muerta.
Las cuencas maduras son presentadas por empresarios y técnicos como áreas que necesitan un régimen específico para no seguir retrocediendo. Señalan que, además de los niveles de gas y petróleo que todavía tienen, concentran instalaciones ya construidas, plantas y ductos en funcionamiento y una mano de obra formada durante décadas en una industria de alta exigencia técnica. Sin un esquema diferencial, remarcan que el capital continúa corriéndose hacia Vaca Muerta, mientras el norte pierde actividad.
En Salta, este proceso ya se ve en el territorio: hay salida de trabajadores, un cierre progresivo de empresas de servicios vinculadas al gas y petróleo y un parque de pozos cada vez más envejecido. Varios de esos yacimientos, advierten en el sector, podrían quedar fuera de toda chance de recuperación si no se reactivan inversiones en el corto plazo.
Campo Durán, retenciones y el nuevo mapa fiscal del gas y petroleo
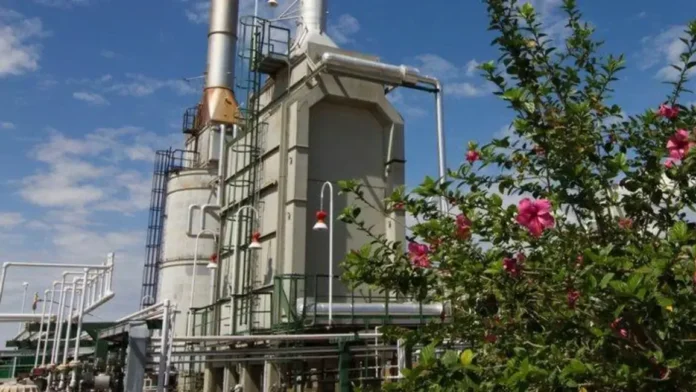
Frente a este escenario, el complejo industrial de Campo Durán aparece en el centro de la escena. El establecimiento es considerado el mayor polo de refinación de derivados de gas y petróleo del norte del país y un activo estratégico para cualquier plan que busque sostener o incrementar la producción en la cuenca del Noroeste.
En Campo Durán se ubican la destilería y el sistema de poliductos que supera los 1.300 kilómetros, infraestructura que permite transportar crudo y combustibles hacia distintos puntos del país. Tanto empresas como autoridades locales coinciden en que esta red es un punto a favor para el norte frente a otras regiones, porque reduce costos logísticos y facilita la salida de la producción.
En paralelo, la modificación que dispuso el Gobierno nacional en el esquema de derechos de exportación para el crudo convencional sumó un elemento más a la discusión. La nueva norma establece que no se aplicarán retenciones cuando el precio internacional del petróleo se ubique por debajo de los 65 dólares por barril. Hasta ahora regía una alícuota de hasta el 8% cuando la cotización superaba los 60 dólares.
En provincias productoras como Salta, con extracción fundamentalmente convencional de gas y petróleo, el cambio generó expectativas en las compañías y en las proveedoras de servicios. La lectura que prevalece es que una presión fiscal más baja mejora las chances de que se destinen fondos a perforaciones adicionales, tareas de work over y mantenimiento intensivo de pozos maduros. De concretarse, ese movimiento permitiría sostener puestos de trabajo y podría derivar en mayores regalías para las arcas provinciales.
Impacto regional y revisiones de los regímenes impositivos
Los gobiernos del norte y los referentes de la industria de gas y petróleo vienen analizando los efectos de este nuevo esquema fiscal sobre la cuenca del Noroeste, que abarca Salta, Jujuy y Formosa. En esos debates se insiste en que la región aún puede aportar al abastecimiento energético del país, siempre que se actualicen tecnologías de recuperación y se den señales claras en materia tributaria.
El interrogante que recorre esos encuentros es cuánto tiempo más podrá el norte seguir contribuyendo con hidrocarburos convencionales en un contexto natural de declinación de los yacimientos y con el centro de la política energética nacional concentrado en Vaca Muerta. La comparación con la cuenca neuquina es permanente, sobre todo a la hora de discutir condiciones fiscales y marco laboral para atraer inversiones.
El potencial del shale en Los Monos y los planes de YPF
En este marco, comenzó a ganar lugar en la agenda la conversación sobre el desarrollo de hidrocarburos no convencionales en el norte, especialmente en la cuenca Los Monos. Especialistas del sector sostienen que ese reservorio “guarda tanto o más gas y petróleo que Vaca Muerta, a 3.500 metros de profundad”, lo que ubicaría a toda la zona como un área de relevancia mundial si se confirma su potencial.
Por ahora, el avance sobre esos recursos se plantea como una posibilidad a mediano o largo plazo, ligada a la conveniencia económica que vean los inversores y a las condiciones que ofrezca el país. La experiencia de Vaca Muerta funciona como referencia para definir esquemas laborales, costos de operación y marcos tributarios que permitan que los proyectos de shale sean viables.
En paralelo, los proyectos de YPF orientados a nuevos negocios y la búsqueda del sector empresario de una menor carga tributaria en los campos convencionales son seguidos con atención. A esto se suma la anunciada reforma laboral inspirada en lo aplicado en Vaca Muerta, que algunos actores vinculan con la posibilidad de aumentar la actividad en los yacimientos maduros del norte.
En las provincias de la región, todas estas variables se miran en conjunto: potencial de gas y petróleo en Los Monos, situación crítica de las cuencas maduras, importancia de Campo Durán, cambios fiscales y eventuales reformas laborales. La expectativa se centra en que, de alinearse estos factores, la industria hidrocarburífera del norte —que fue motor económico durante unas ocho décadas y lleva más de 15 años de retroceso— pueda recuperar niveles de inversión acordes con la demanda energética nacional de cara a 2026.
